Zuhause & Eigentum
Was gehört zum Haus – und was gehört zum Hausrat?
Hausrat und Wohngebäude schützen unterschiedliche Dinge – greifen im Schadenfall aber oft ineinander. Deshalb lohnt es sich, beide Absicherungen gemeinsam zu betrachten.
Hausrat, Wohngebäude und Elementarschäden sinnvoll zusammengedacht.
Elementarschäden und unbenannte Gefahren sind nicht automatisch in jedem Vertrag enthalten.
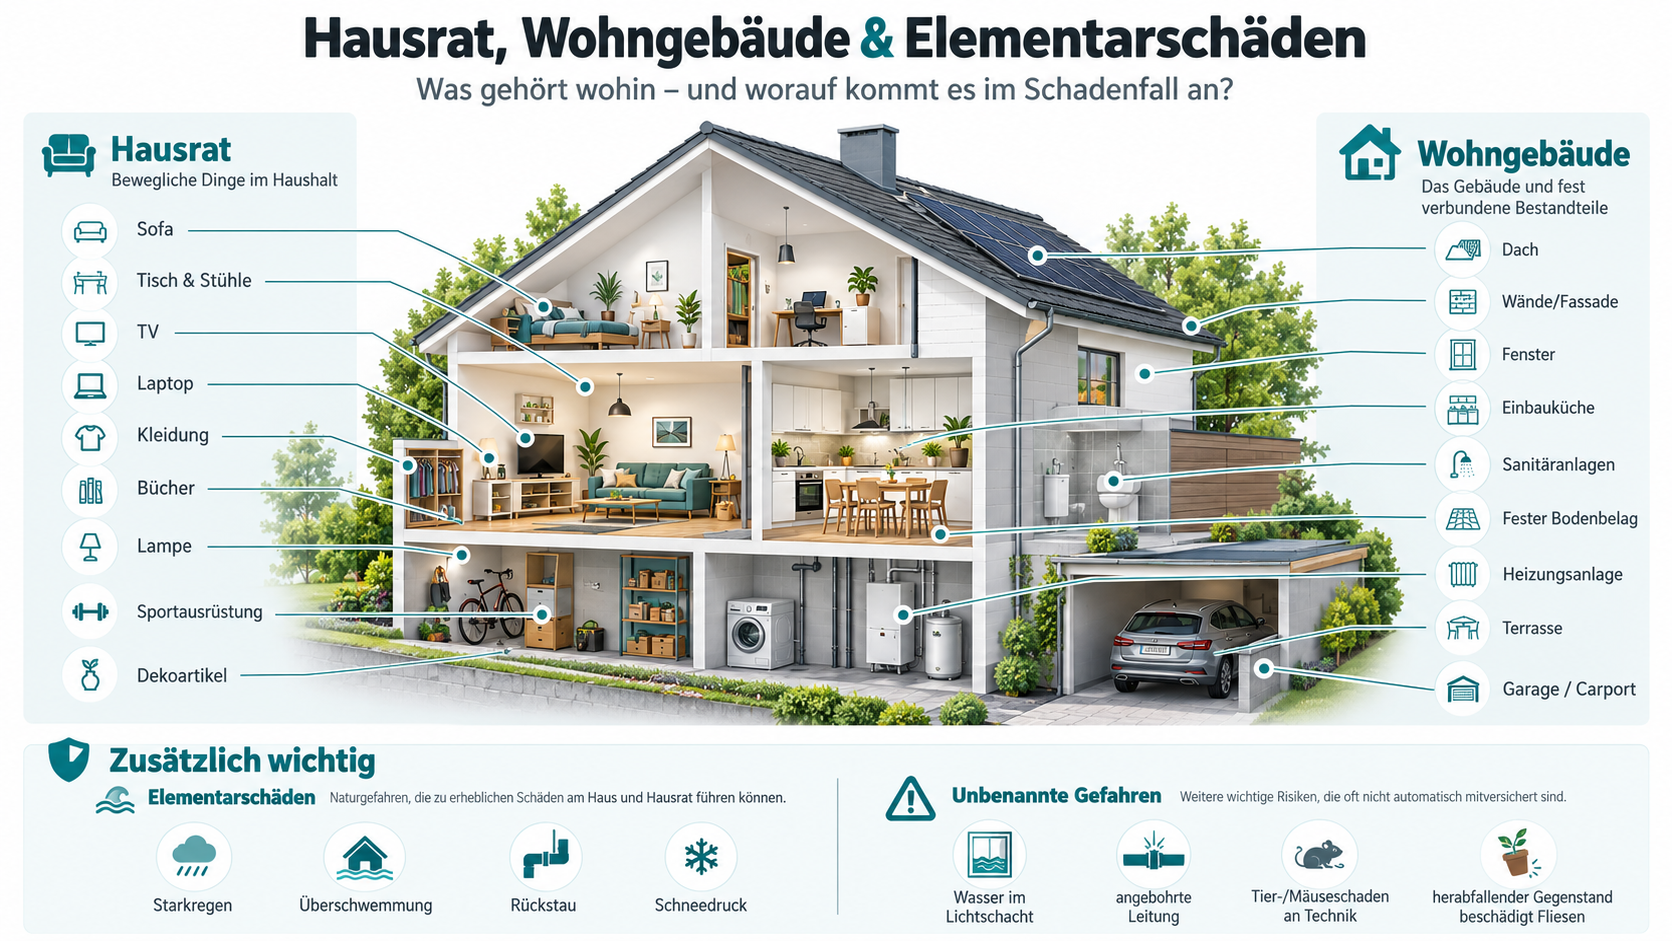
Hausrat – alles, was Sie im Haushalt bewegt
Zur Hausratversicherung zählen grundsätzlich die beweglichen Gegenstände Ihres Haushalts – also Dinge, die Sie bei einem Umzug typischerweise mitnehmen würden. Was im Einzelnen dazugehört, lesen Sie in „Was gehört eigentlich alles zum Hausrat?“
Beispiele
- Möbel
- Kleidung
- Haushaltsgeräte
- Computer und Technik
- Sportgeräte
- Wertgegenstände innerhalb vereinbarter Grenzen
Typische versicherte Gefahren
- Feuer
- Leitungswasser
- Sturm und Hagel
- Einbruchdiebstahl
- Raub
- Vandalismus nach einem Einbruch
Welche Gefahren und Entschädigungsgrenzen tatsächlich gelten, richtet sich nach dem jeweiligen Tarif. Auch unterwegs kann Schutz bestehen – mehr dazu in „Ist mein Hausrat auch im Urlaub versichert?“
Wohngebäude – Schutz für das Haus selbst
Die Wohngebäudeversicherung schützt das Gebäude und fest damit verbundene Bestandteile. Wo die Grenze verläuft, erklärt „Gebäude oder Hausrat – was gehört wohin?“
Beispiele
- Wohnhaus
- Nebengebäude
- Garage / Carport
- Einbauküche
- Sanitäranlagen
- feste Bodenbeläge
- Heizungs- und Klimatechnik
- weitere feste Gebäudebestandteile
Typische Grundgefahren
- Feuer
- Blitzschlag
- Explosion
- Leitungswasser
- Sturm
- Hagel
Moderne Gebäudeversicherung sollte heute aber nicht nur aus Feuer, Wasser und Sturm bestehen.
Elementarschäden – wenn Naturgewalten das Zuhause treffen
Starkregen braucht keinen Fluss vor der Haustür. Auch Überschwemmung, Rückstau, Schneedruck oder Erdrutsch können erhebliche Schäden verursachen. Einen Überblick gibt „Was sind Elementarschäden?“
Typische Elementargefahren
- Überschwemmung
- Rückstau
- Erdsenkung
- Erdrutsch
- Erdbeben
- Schneedruck
- Lawinen
Elementarschäden müssen je nach Vertrag zusätzlich eingeschlossen werden und können sowohl für Wohngebäude als auch Hausrat relevant sein.
Unbenannte Gefahren
Wenn der Schaden in keine klassische Schublade passt
Unbenannte Gefahren können den Versicherungsschutz um Schäden erweitern, die nicht unter klassische Gefahren wie Feuer, Leitungswasser oder Sturm fallen. Mehr dazu: „Was sind unbenannte Gefahren?“
Je nach Tarif können plötzlich eintretende und unvorhergesehene Schäden versichert sein, sofern sie nicht ausdrücklich ausgeschlossen sind.
Schadenbeispiele
Wasser im Lichtschacht
Regenwasser sammelt sich im Lichtschacht und läuft in den Keller. Wände und Böden werden beschädigt.
Tasse auf Küchenfliesen
Eine Tasse fällt auf fest verlegte Küchenfliesen. Mehrere Fliesen brechen und müssen ersetzt werden.
Wildschwein im Wohnzimmer
Durch eine offene Terrassentür gelangt ein Wildschwein ins Haus und beschädigt Wände und Böden.
Beim Bohren Leitung getroffen
Beim Bohren wird eine Stromleitung getroffen. Der Kurzschluss beschädigt die Steuerung der Heizungsanlage.
Wespennest an der Photovoltaikanlage
Ein Wespennest beschädigt elektrische Leitungen der Photovoltaikanlage.
Wärmepumpe entwendet
Eine außen am Gebäude installierte Wärmepumpe wird gestohlen.
Ob und in welchem Umfang Versicherungsschutz besteht, richtet sich immer nach dem konkreten Tarif und den Versicherungsbedingungen.
Ein Schaden – zwei Versicherungen. Warum Abstimmung wichtig ist.
Bei größeren Schäden können Hausrat und Wohngebäude gleichzeitig betroffen sein. Ein Rohrbruch kann beispielsweise Wände und Boden beschädigen – gleichzeitig aber auch Möbel, Teppiche oder Elektrogeräte.
Wenn Hausrat und Wohngebäude beim selben Versicherer liegen, kann dies je nach Anbieter Vorteile haben:
- einfachere Abstimmung im Schadenfall
- weniger Schnittstellen zwischen zwei Versicherern
- klarere Schadenbearbeitung bei Überschneidungen
- eventuell Beitrags- oder Bündelnachlässe
Ob eine gemeinsame Lösung sinnvoll ist, hängt von Leistung, Beitrag und persönlicher Situation ab.
Gut vorbereitet für den Schadenfall
- größere Anschaffungen fotografieren
- Rechnungen digital aufbewahren
- gelegentlich Fotos oder ein kurzes Video der Wohnung erstellen
- hochwertige Gegenstände dokumentieren
- Unterlagen möglichst zusätzlich extern / digital sichern
Warum das hilft: Fotos vom Hausrat im Schadenfall
Passt Ihr Schutz noch zu Ihrem Zuhause?
Wir prüfen, wie Hausrat, Wohngebäude, Elementarschäden und weitere Bausteine zusammenspielen – und wo möglicherweise Lücken oder unnötige Doppelungen bestehen.