Privat · Vorsorge & Vermögen
Vorsorge & Vermögen
Heute absichern, was morgen finanziell wichtig ist.
Vorsorge beginnt nicht erst im Ruhestand. Einkommen, Familie, Immobilienfinanzierung und laufende Verpflichtungen verdienen ebenso einen Blick auf die Frage: Was passiert, wenn das Leben anders läuft als geplant?
Welche Lösung sinnvoll ist, hängt immer von der persönlichen Situation, dem Beruf, bestehenden Verpflichtungen, vorhandenem Vermögen und der gesundheitlichen Ausgangslage ab.
Vorsorge nach Schema F? Passt selten.
Versicherungssummen, Laufzeiten und Absicherungsbausteine sollten nicht pauschal gewählt werden. Entscheidend ist, wie die persönliche Lebens- und Finanzplanung tatsächlich aussieht.
Früher in Rente
Immobilienfinanzierung früher erledigt
Kinder werden selbstständig
Vermögen wächst
Einkommen steigt
Verpflichtungen sinken
Nicht das Produkt steht am Anfang, sondern die Situation.
Risikolebensversicherung – damit finanzielle Verantwortung abgesichert bleibt
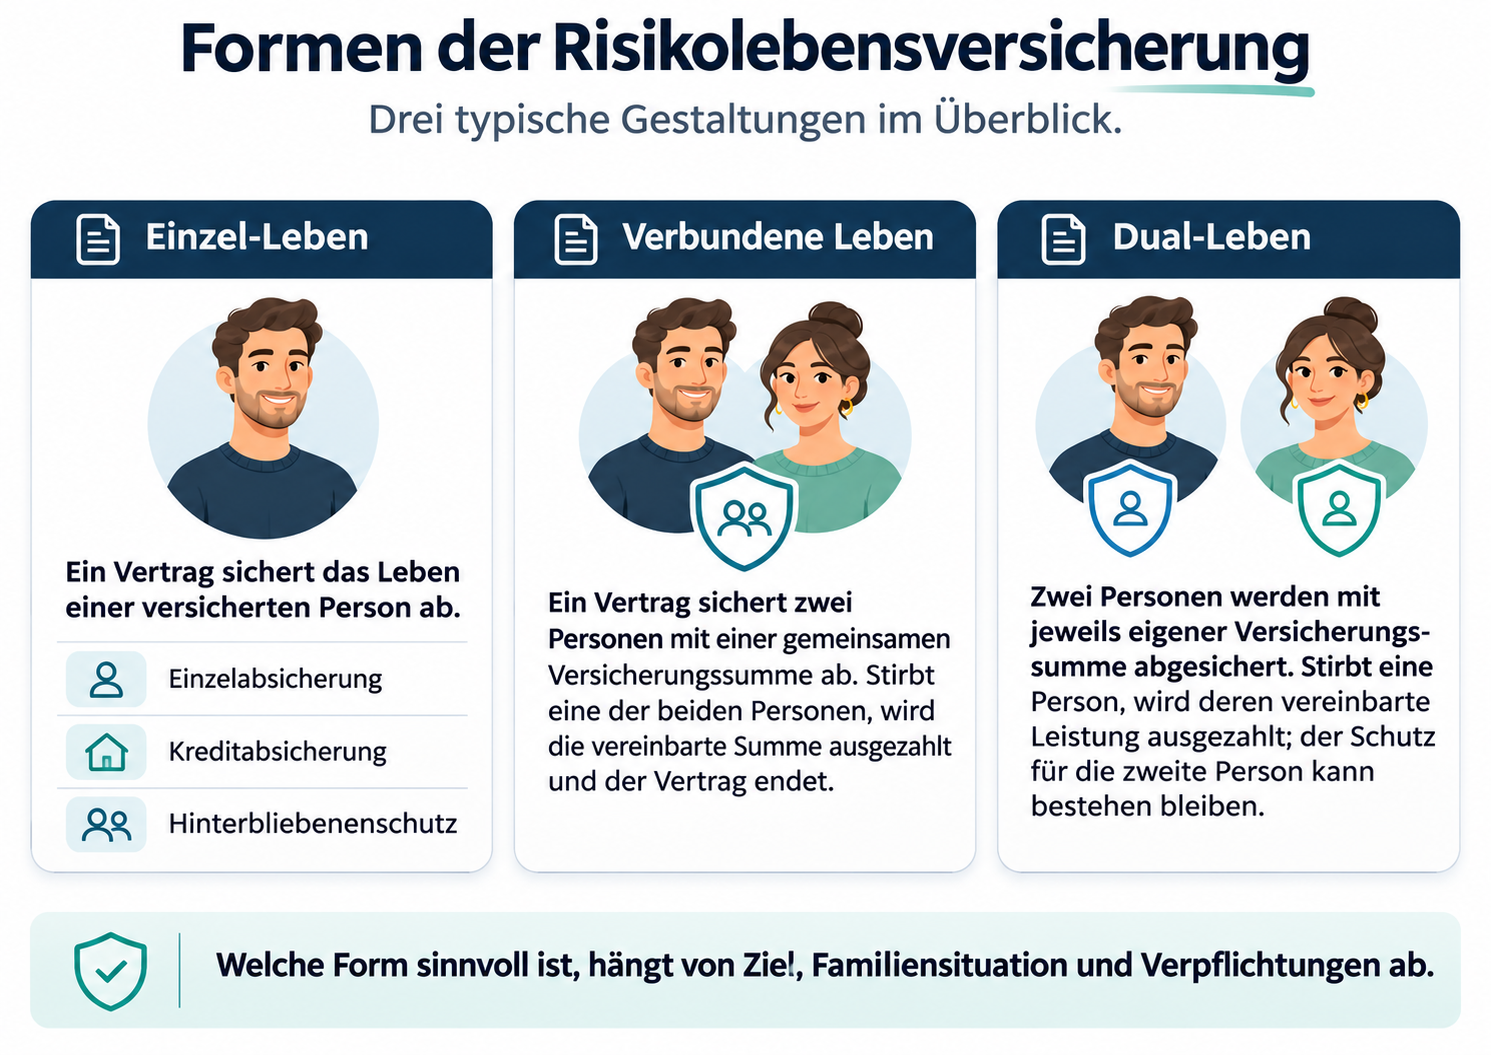
Eine Risikolebensversicherung dient ausschließlich der finanziellen Absicherung für den Todesfall. Sie kann insbesondere dann wichtig sein, wenn andere Menschen vom eigenen Einkommen abhängig sind oder größere finanzielle Verpflichtungen bestehen.
Typische Situationen
- Familie mit Kindern
- Immobilienfinanzierung
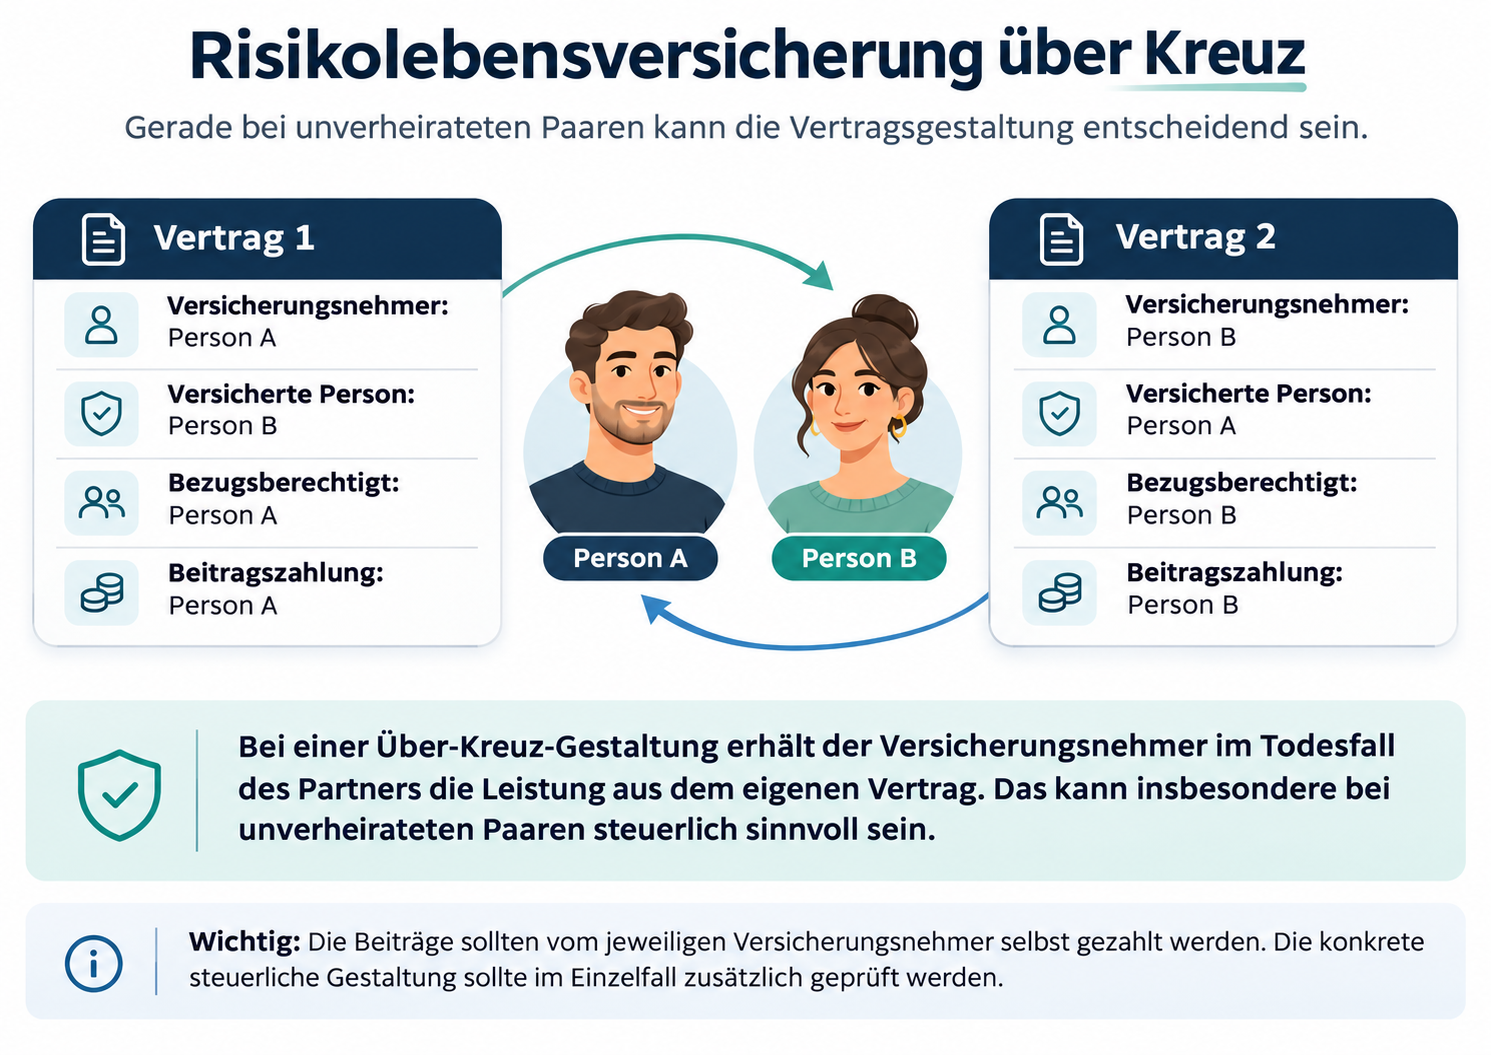
- Unverheiratete Lebensgemeinschaft
- Gegenseitige Absicherung von Partnern
- Laufende Kredite
- Wirtschaftliche Verpflichtungen gegenüber Angehörigen
Stirbt die versicherte Person während der vereinbarten Vertragslaufzeit, wird die vereinbarte Versicherungssumme an die bezugsberechtigte Person ausgezahlt.
Da kein Sparvorgang enthalten ist, konzentriert sich die Risikolebensversicherung auf den reinen Todesfallschutz.
Was beeinflusst den Beitrag?
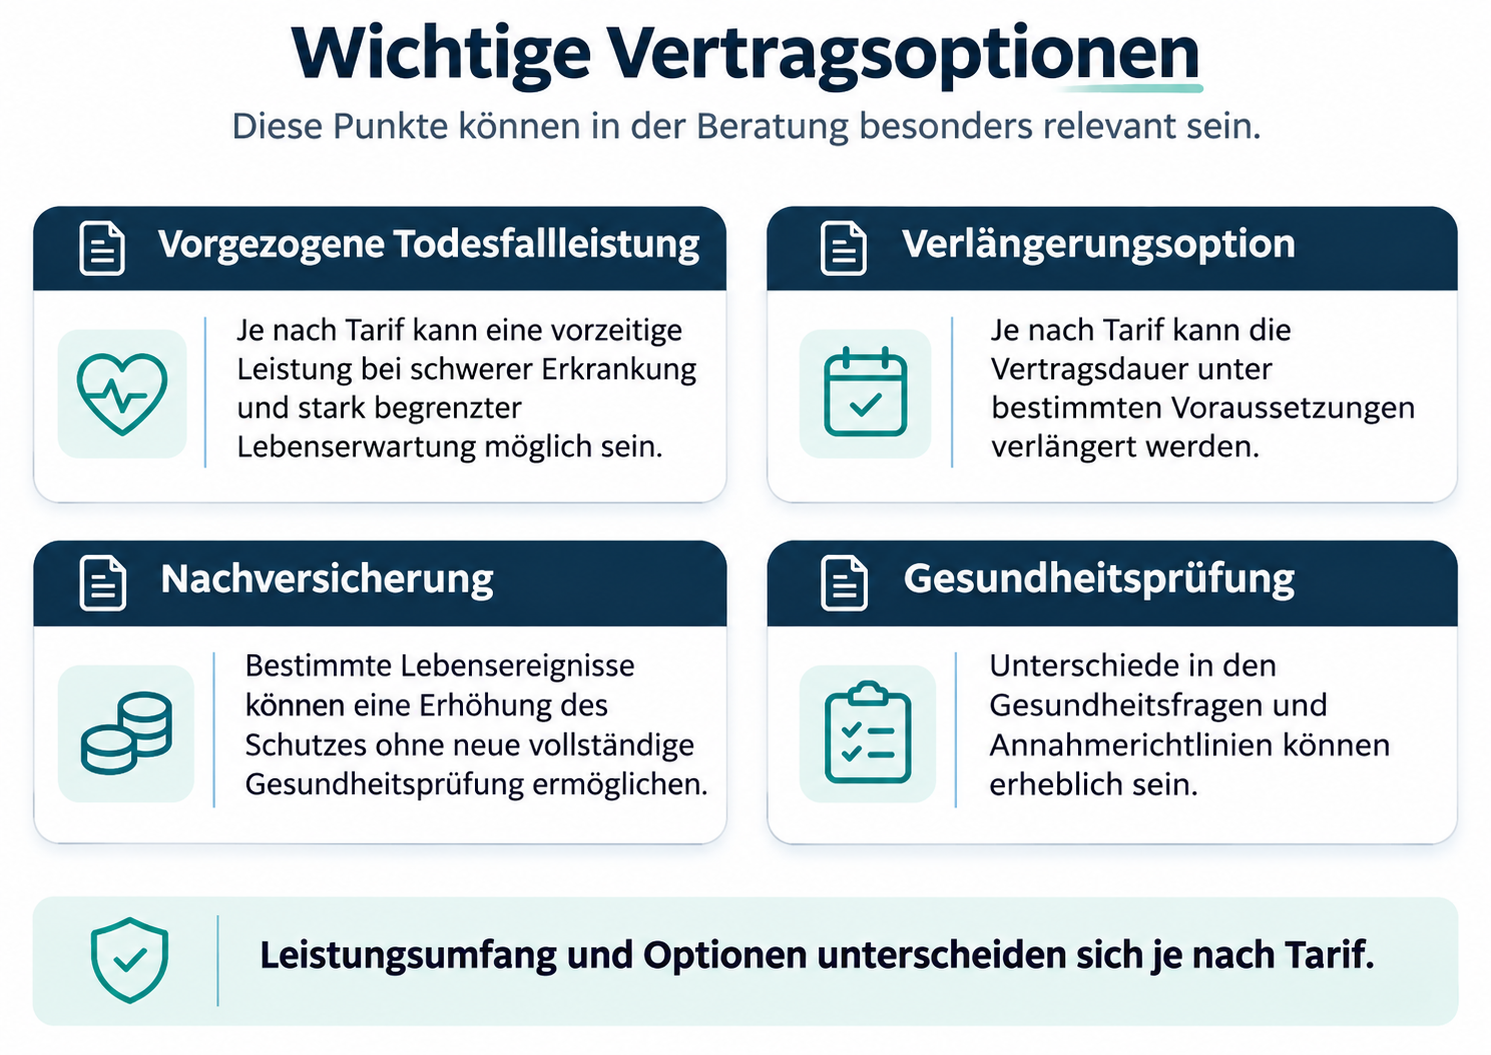
Gerade Raucherstatus, Alter und Laufzeit können einen erheblichen Einfluss auf den Beitrag haben. Deshalb lohnt sich nicht nur ein Preisvergleich, sondern auch ein Blick auf Annahmerichtlinien, Nachversicherungsmöglichkeiten und Vertragsoptionen.
Wie viel Todesfallschutz wird benötigt?
Zu berücksichtigen können sein:
Kapitalbedarf
- +Restschuld einer Immobilie
- +Sonstige Kredite
- +Einkommensausfall für die Familie
- +Kinderbetreuung / Ausbildung
- +Laufende Fixkosten
- +Gewünschter finanzieller Puffer
abzüglich
- −Vorhandenes Vermögen
- −Bereits bestehende Absicherungen
- −Andere verfügbare Mittel
Die passende Versicherungssumme sollte individuell ermittelt werden. Ein pauschaler Multiplikator kann höchstens eine erste Orientierung geben.
Nicht verheiratet? Die Vertragsgestaltung kann entscheidend sein.
Steuerliche Behandlung
Beiträge zu einer reinen Risikolebensversicherung zählen grundsätzlich zu den sonstigen Vorsorgeaufwendungen. Ob sich daraus tatsächlich ein zusätzlicher steuerlicher Abzug ergibt, hängt jedoch insbesondere davon ab, in welchem Umfang die Höchstbeträge bereits durch andere Vorsorgeaufwendungen ausgeschöpft sind.
Eine Todesfallleistung kann – abhängig von Vertragsgestaltung, Bezugsrecht und persönlichen Freibeträgen – der Erbschaftsteuer unterliegen.
Erbschaftsteuer
Erbschaftsteuer – Steuersätze
| Steuerpflichtiger Erwerb bis einschließlich | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6.000.000 € | 19 % | 30 % | 30 % |
| 13.000.000 € | 23 % | 35 % | 50 % |
| 26.000.000 € | 27 % | 40 % | 50 % |
| darüber | 30 % | 43 % | 50 % |
Persönliche Freibeträge
| Ehegatten / eingetragene Lebenspartner | 500.000 € |
|---|---|
| Kinder | 400.000 € |
| Enkel, wenn deren Elternteil bereits verstorben ist | 400.000 € |
| Enkel | 200.000 € |
| Übrige Personen der Steuerklasse I | 100.000 € |
| Steuerklasse II | 20.000 € |
| Steuerklasse III | 20.000 € |
Die steuerliche Behandlung hängt vom konkreten Einzelfall ab. Diese Darstellung ersetzt keine steuerliche Beratung.
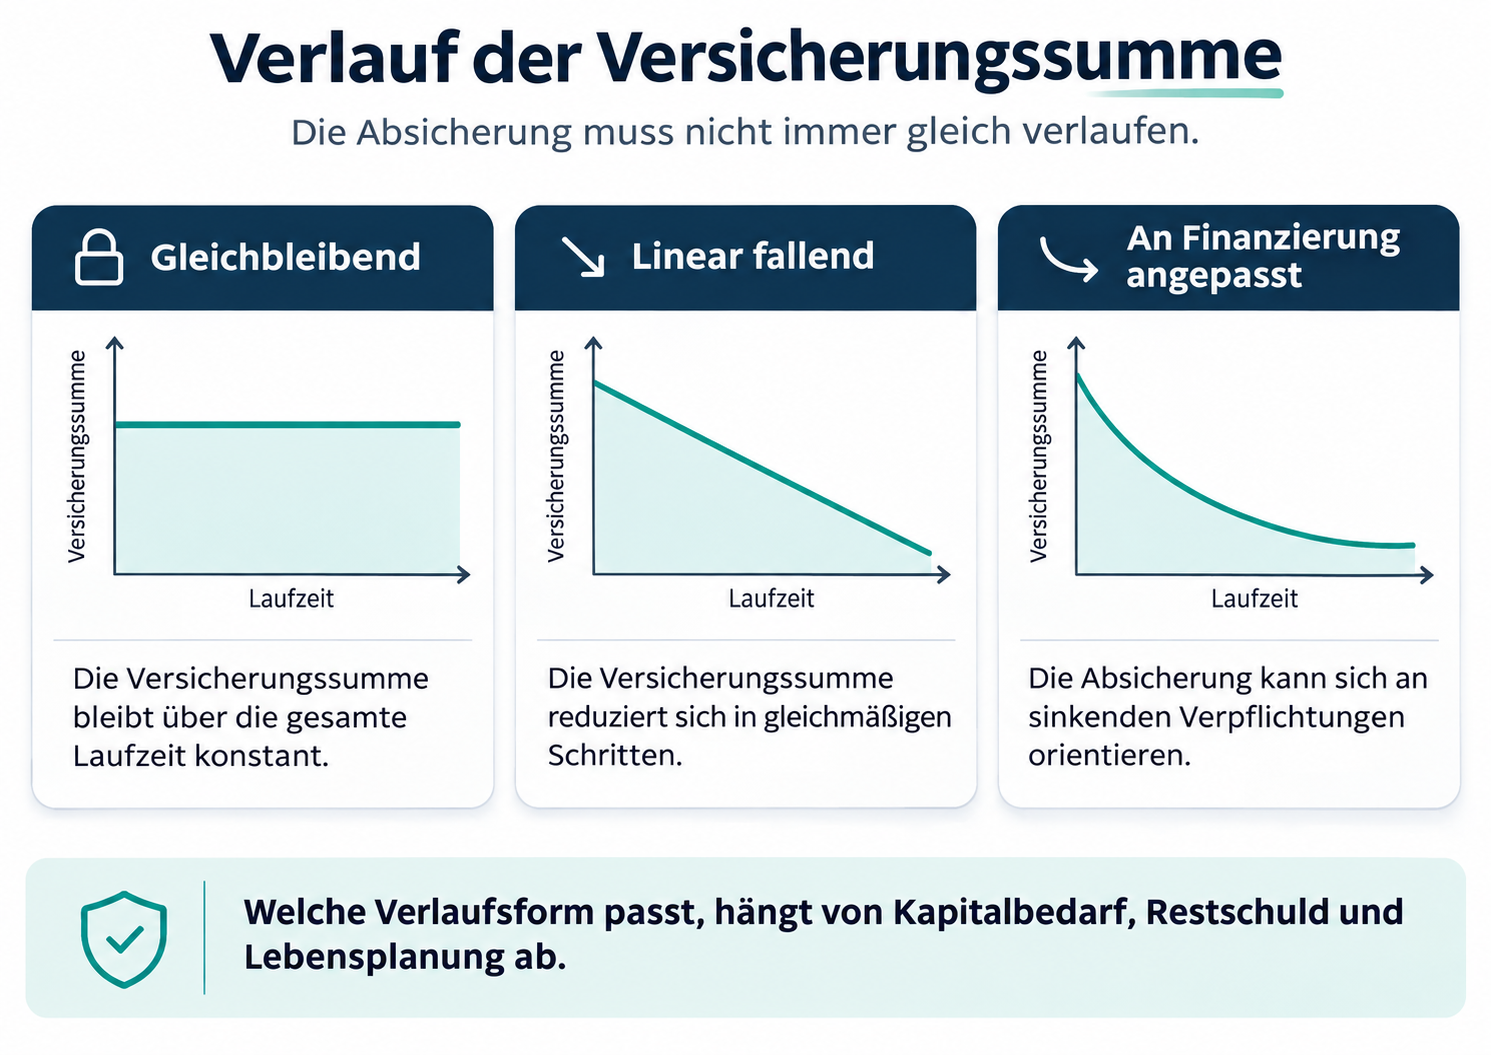
Kredit läuft 30 Jahre – muss die Todesfallsumme auch 30 Jahre gleich bleiben?
Nicht zwingend. Wenn die Restschuld einer Finanzierung kontinuierlich sinkt, kann auch eine fallende Todesfallsumme sinnvoll sein.
Gleichbleibende Versicherungssumme
Fallende Versicherungssumme
Entscheidend ist nicht nur die Restschuld, sondern der gesamte Kapitalbedarf der Hinterbliebenen.
Wie lange muss der Schutz eigentlich laufen?
Die Laufzeit sollte nicht automatisch bis 67 gewählt werden.
- Früher geplanter Ruhestand
- Finanzielle Unabhängigkeit vor gesetzlicher Rente
- Immobilienkredit endet bereits mit 58 oder 60
- Kinder sind später wirtschaftlich selbstständig
- Wachsendes Vermögen reduziert zukünftigen Absicherungsbedarf
Je klarer die eigene Finanzplanung ist, desto gezielter lässt sich die Laufzeit wählen.
Und was ist mit dem Vermögensaufbau?
Altersvorsorge
Versorgung im Ruhestand planen und bestehende Ansprüche mit dem gewünschten Lebensstandard abgleichen.
Wie lange sollte Ihre Altersvorsorge reichen? → LebenserwartungsrechnerBeratung anfragenFondsgebundene Konzepte
Versicherung und Kapitalmarkt können je nach Zielsetzung miteinander kombiniert werden.
Beratung anfragenSparpläne
Regelmäßig Vermögen aufbauen – flexibel und passend zum persönlichen Anlagehorizont.
Beratung anfragenAuch wichtig: Arbeitskraft & Gesundheit
Vorsorge betrifft nicht nur Vermögensaufbau und Todesfallabsicherung. Themen rund um Arbeitskraft, Einkommen und Gesundheit finden Sie im Bereich Einkommen & Gesundheit.
Zu Einkommen & Gesundheit