Privat · Einkommen & Gesundheit
Einkommen & Gesundheit
Absichern, was Ihre finanzielle Freiheit trägt.
Gesundheit und Arbeitskraft haben direkten Einfluss auf die finanzielle Sicherheit. Welche Absicherung sinnvoll ist, hängt von Beruf, Einkommen, familiärer Situation, bestehendem Schutz und der persönlichen Lebensplanung ab.
Nicht jede Versicherung schützt dasselbe – und nicht jede Leistung ist für jeden gleichermaßen wichtig.
Ihr größtes Vermögen steht auf keiner Kontoübersicht.
Ihre Arbeitskraft.
Das Einkommen finanziert Wohnen, Familie, Vorsorge und persönliche Ziele. Über Jahrzehnte betrachtet entsteht daraus ein wirtschaftlicher Wert, der häufig deutlich größer ist als Depot oder Kontoguthaben.
Nicht das Produkt steht am Anfang, sondern die Situation.
Was verdienen Sie voraussichtlich noch bis zur Rente?
Fest hinterlegte Annahme: 3 % durchschnittliche Gehaltssteigerung pro Jahr.
Bis zu Ihrem geplanten Rentenbeginn erwirtschaften Sie bei dieser Annahme voraussichtlich rund:
2.520.132 €
Bruttoeinkommen
Dieser Wert macht sichtbar, welche wirtschaftliche Bedeutung Ihre Arbeitskraft hat.
Nicht die gesamte Summe muss 1:1 versichert werden. Der Rechner zeigt den wirtschaftlichen Wert Ihrer zukünftigen Arbeitskraft.
Vereinfachte Modellrechnung. Inflation, Steuern, Teilzeit, Erwerbsunterbrechungen und Karriereveränderungen sind nicht berücksichtigt.
Berufsunfähigkeit – wenn das Einkommen plötzlich wegfällt
Die Arbeitskraft ist für viele Menschen das wertvollste wirtschaftliche Gut. Sie sichert Lebensunterhalt, Vermögensaufbau, Altersvorsorge und persönliche Freiheit.
Eine Berufsunfähigkeitsversicherung kann eine vereinbarte monatliche Rente leisten, wenn die versicherte Person ihren Beruf aus gesundheitlichen Gründen unter den vertraglich vereinbarten Voraussetzungen nicht mehr ausüben kann.
Wichtige Punkte
- Höhe der BU-Rente
- Gewünschtes Endalter
- Dynamik
- Nachversicherung
- Gesundheitsprüfung
- Berufsgruppe
- Vertragsbedingungen
- Vorhandenes Vermögen berücksichtigen
Auch die Laufzeit ist individuell: Wer früher aus dem Erwerbsleben ausscheiden möchte, hat einen anderen Absicherungsbedarf als jemand, der bis 67 arbeiten möchte.
Schwere Krankheiten – Kapital, wenn plötzlich andere Dinge wichtig werden
Eine Schwere-Krankheiten-Versicherung – häufig Dread Disease genannt – zahlt bei Eintritt einer vertraglich definierten schweren Erkrankung eine vereinbarte Kapitalleistung.
Beispiele
- Krebs
- Herzinfarkt
- Schlaganfall
Umfang und Definitionen unterscheiden sich je nach Tarif.
Mögliche Verwendung der Kapitalleistung
- Einkommensausfälle
- Zusätzliche Behandlungskosten
- Umbauten
- Unterstützung der Familie
- Reduzierung der Arbeitszeit
- Rückzahlung finanzieller Verpflichtungen
Anders als die Berufsunfähigkeitsversicherung knüpft die Leistung an eine Diagnose an – nicht an die Frage, ob der Beruf noch ausgeübt werden kann.
Grundfähigkeiten – eine Absicherung, die immer interessanter wird
Eine Grundfähigkeitsversicherung kann eine monatliche Rente leisten, wenn eine oder mehrere im Vertrag definierte grundlegende Fähigkeiten verloren gehen.
Beispiele
- Sehen
- Hören
- Sprechen
- Gehen
- Treppensteigen
- Gebrauch der Hände
- Bücken
- Autofahren
- Weitere tarifabhängige körperliche oder geistige Fähigkeiten
Grundfähigkeitsschutz kann eigenständig oder ergänzend zu anderen Absicherungen betrachtet werden – als Alternative oder Ergänzung zur BU.
Ein Grundfähigkeitsschutz ist nicht dasselbe wie eine Berufsunfähigkeitsversicherung.
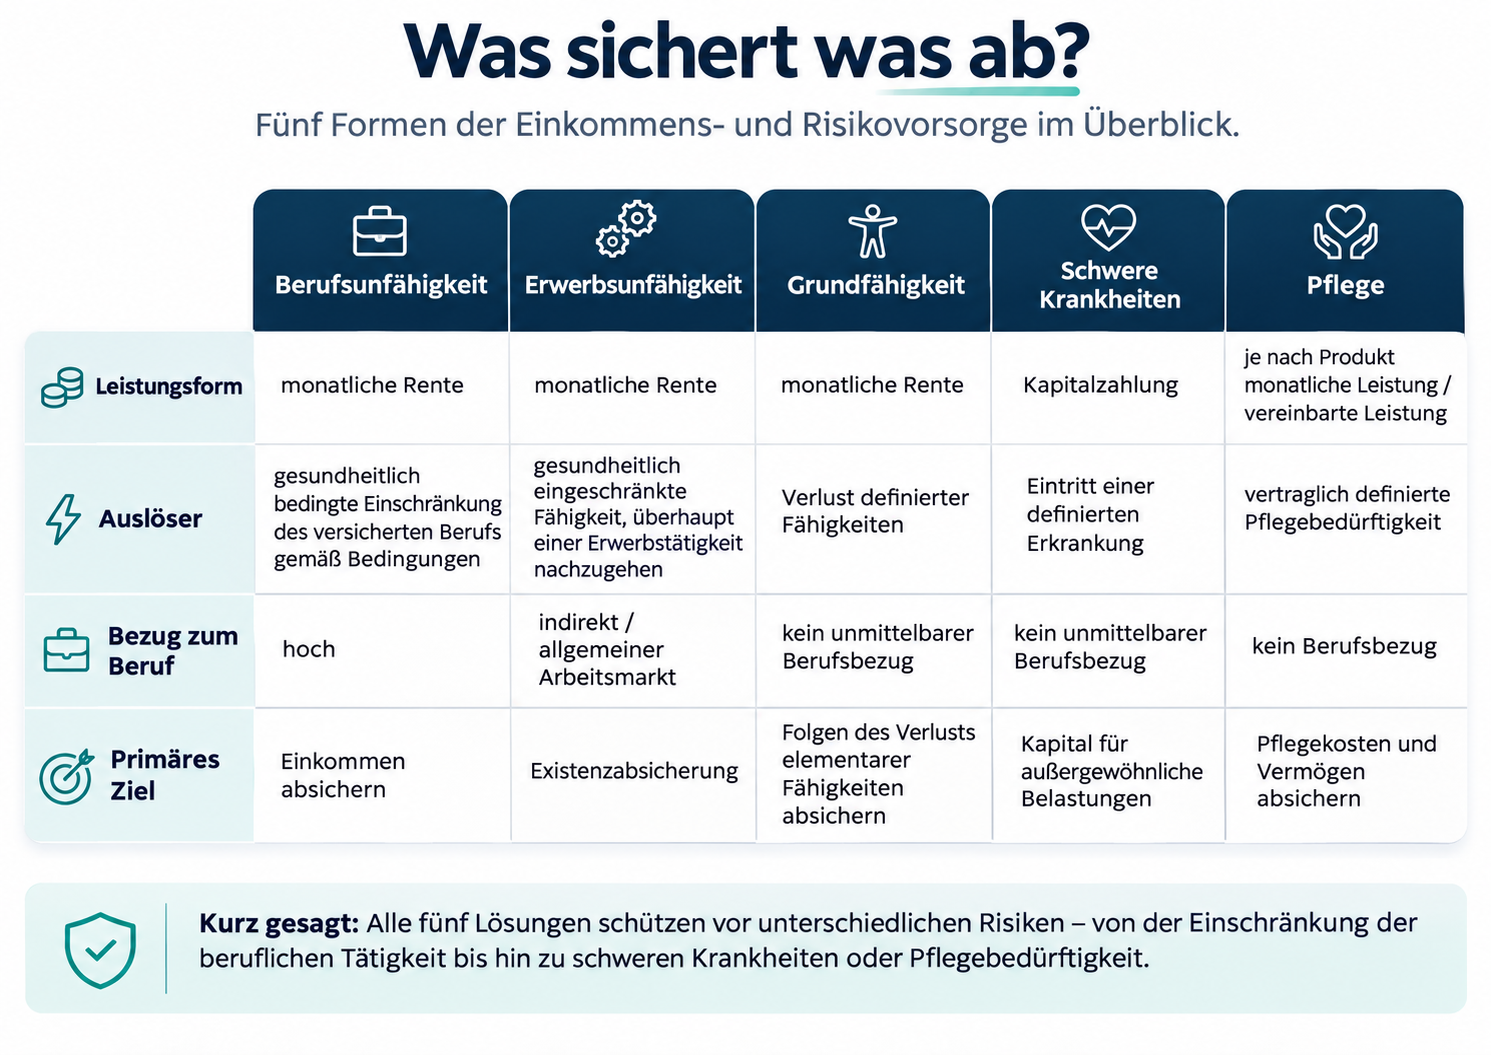
Berufsunfähigkeit
- Leistungsform:
- monatliche Rente
- Auslöser:
- gesundheitlich bedingte Einschränkung des versicherten Berufs gemäß Bedingungen
- Bezug zum Beruf:
- hoch
- Primäres Ziel:
- Einkommen absichern
Erwerbsunfähigkeit
- Leistungsform:
- monatliche Rente
- Auslöser:
- gesundheitlich eingeschränkte Fähigkeit, überhaupt einer Erwerbstätigkeit nachzugehen
- Bezug zum Beruf:
- indirekt / allgemeiner Arbeitsmarkt
- Primäres Ziel:
- Existenzabsicherung
Grundfähigkeit
- Leistungsform:
- monatliche Rente
- Auslöser:
- Verlust definierter Fähigkeiten
- Bezug zum Beruf:
- kein unmittelbarer Berufsbezug
- Primäres Ziel:
- Folgen des Verlusts elementarer Fähigkeiten absichern
Schwere Krankheiten
- Leistungsform:
- Kapitalzahlung
- Auslöser:
- Eintritt einer definierten Erkrankung
- Bezug zum Beruf:
- kein unmittelbarer Berufsbezug
- Primäres Ziel:
- Kapital für außergewöhnliche Belastungen
Pflege
- Leistungsform:
- je nach Produkt monatliche Leistung / vereinbarte Leistung
- Auslöser:
- vertraglich definierte Pflegebedürftigkeit
- Bezug zum Beruf:
- kein Berufsbezug
- Primäres Ziel:
- Pflegekosten und Vermögen absichern
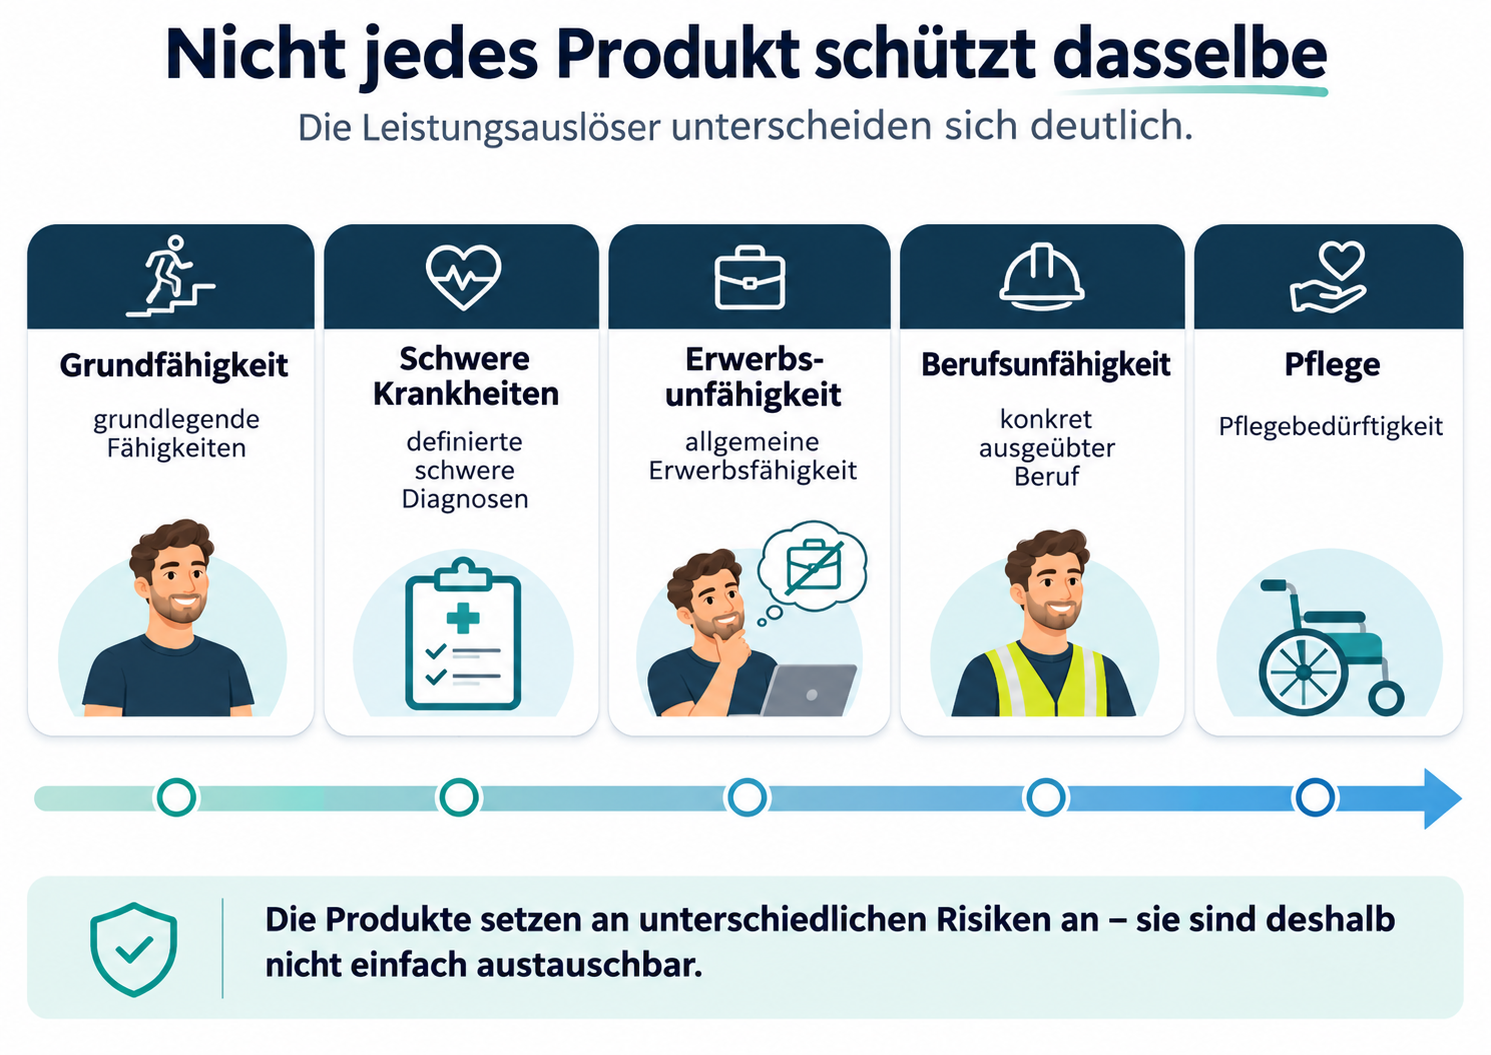
Nicht immer entweder – oder.
Berufsunfähigkeit, Grundfähigkeit und Schwere-Krankheiten-Vorsorge sichern unterschiedliche Risiken ab. Je nach Beruf, Gesundheit und Budget kann deshalb auch eine Kombination sinnvoll sein.
Büroberuf
Körperlich anspruchsvoller Beruf
Unternehmer / hohe finanzielle Verpflichtungen
Keine Pauschallösung.
Nicht das Produkt steht am Anfang, sondern die Situation: Welches Risiko soll abgesichert werden, was ist bereits abgesichert – und welche Risiken möchten Sie bewusst selbst tragen?
Beratung anfragenAuch wichtig: Vorsorge & Vermögen
Risikolebensversicherung, Altersvorsorge, fondsgebundene Konzepte und Sparpläne finden Sie im Bereich Vorsorge & Vermögen.
Zu Vorsorge & Vermögen